取消


条码耗材市场全景分析:标签、碳带与收银纸三大品类的市场规模及盈利模式
条码耗材是物联网识别产业里不起眼但粘性较强的生意。
标签、碳带、收银纸三大品类构成一个两千亿级的泛市场,
看起来门槛低、竞争散,但盈利模式各有门道。
国庆假期聊点轻松的,把耗材生意这本账拆开算一算。
三大品类市场有多大
先看市场盘子。
中国标签印刷市场规模约1600亿元,年增速5%到7%,
其中不干胶标签占55%以上,是关键主力。
热转印碳带市场规模约60亿元,年出货面积在10亿平方米量级,
其中蜡基占60%、混合基占25%、树脂基占15%。
热敏收银纸和面单纸市场约200亿元,受电子面单普及影响增长见顶,
但冷链标签、防拆封签等高值品类还在以每年15%以上的速度增长。
三个品类加起来,是一个每年两千亿元级别的市场,
养活着数千家印刷厂、耗材商和贸易商。
耗材生意的刀片模式
耗材生意的经典模型是刀片模式——
打印机是刀架,耗材是刀片。
Zebra、TSC这些打印机厂商靠整机建立的装机量,
终归都在耗材上收回来。
对集成商和耗材商来说,逻辑同样成立:
装机量决定耗材盘,
一个客户装10台打印机的价值远不如一个客户用3年、
每月消耗50卷碳带的价值。
这也是为什么耗材商愿意低价甚至贴钱供货打印机——
设备只是入场券,耗材才是续费卡。
行业数据看,成熟耗材商的客户年均流失率不到15%,
远低于设备销售的复购率,粘性优势明显。
环保法规重塑供给
环保法规正在重塑供给端。
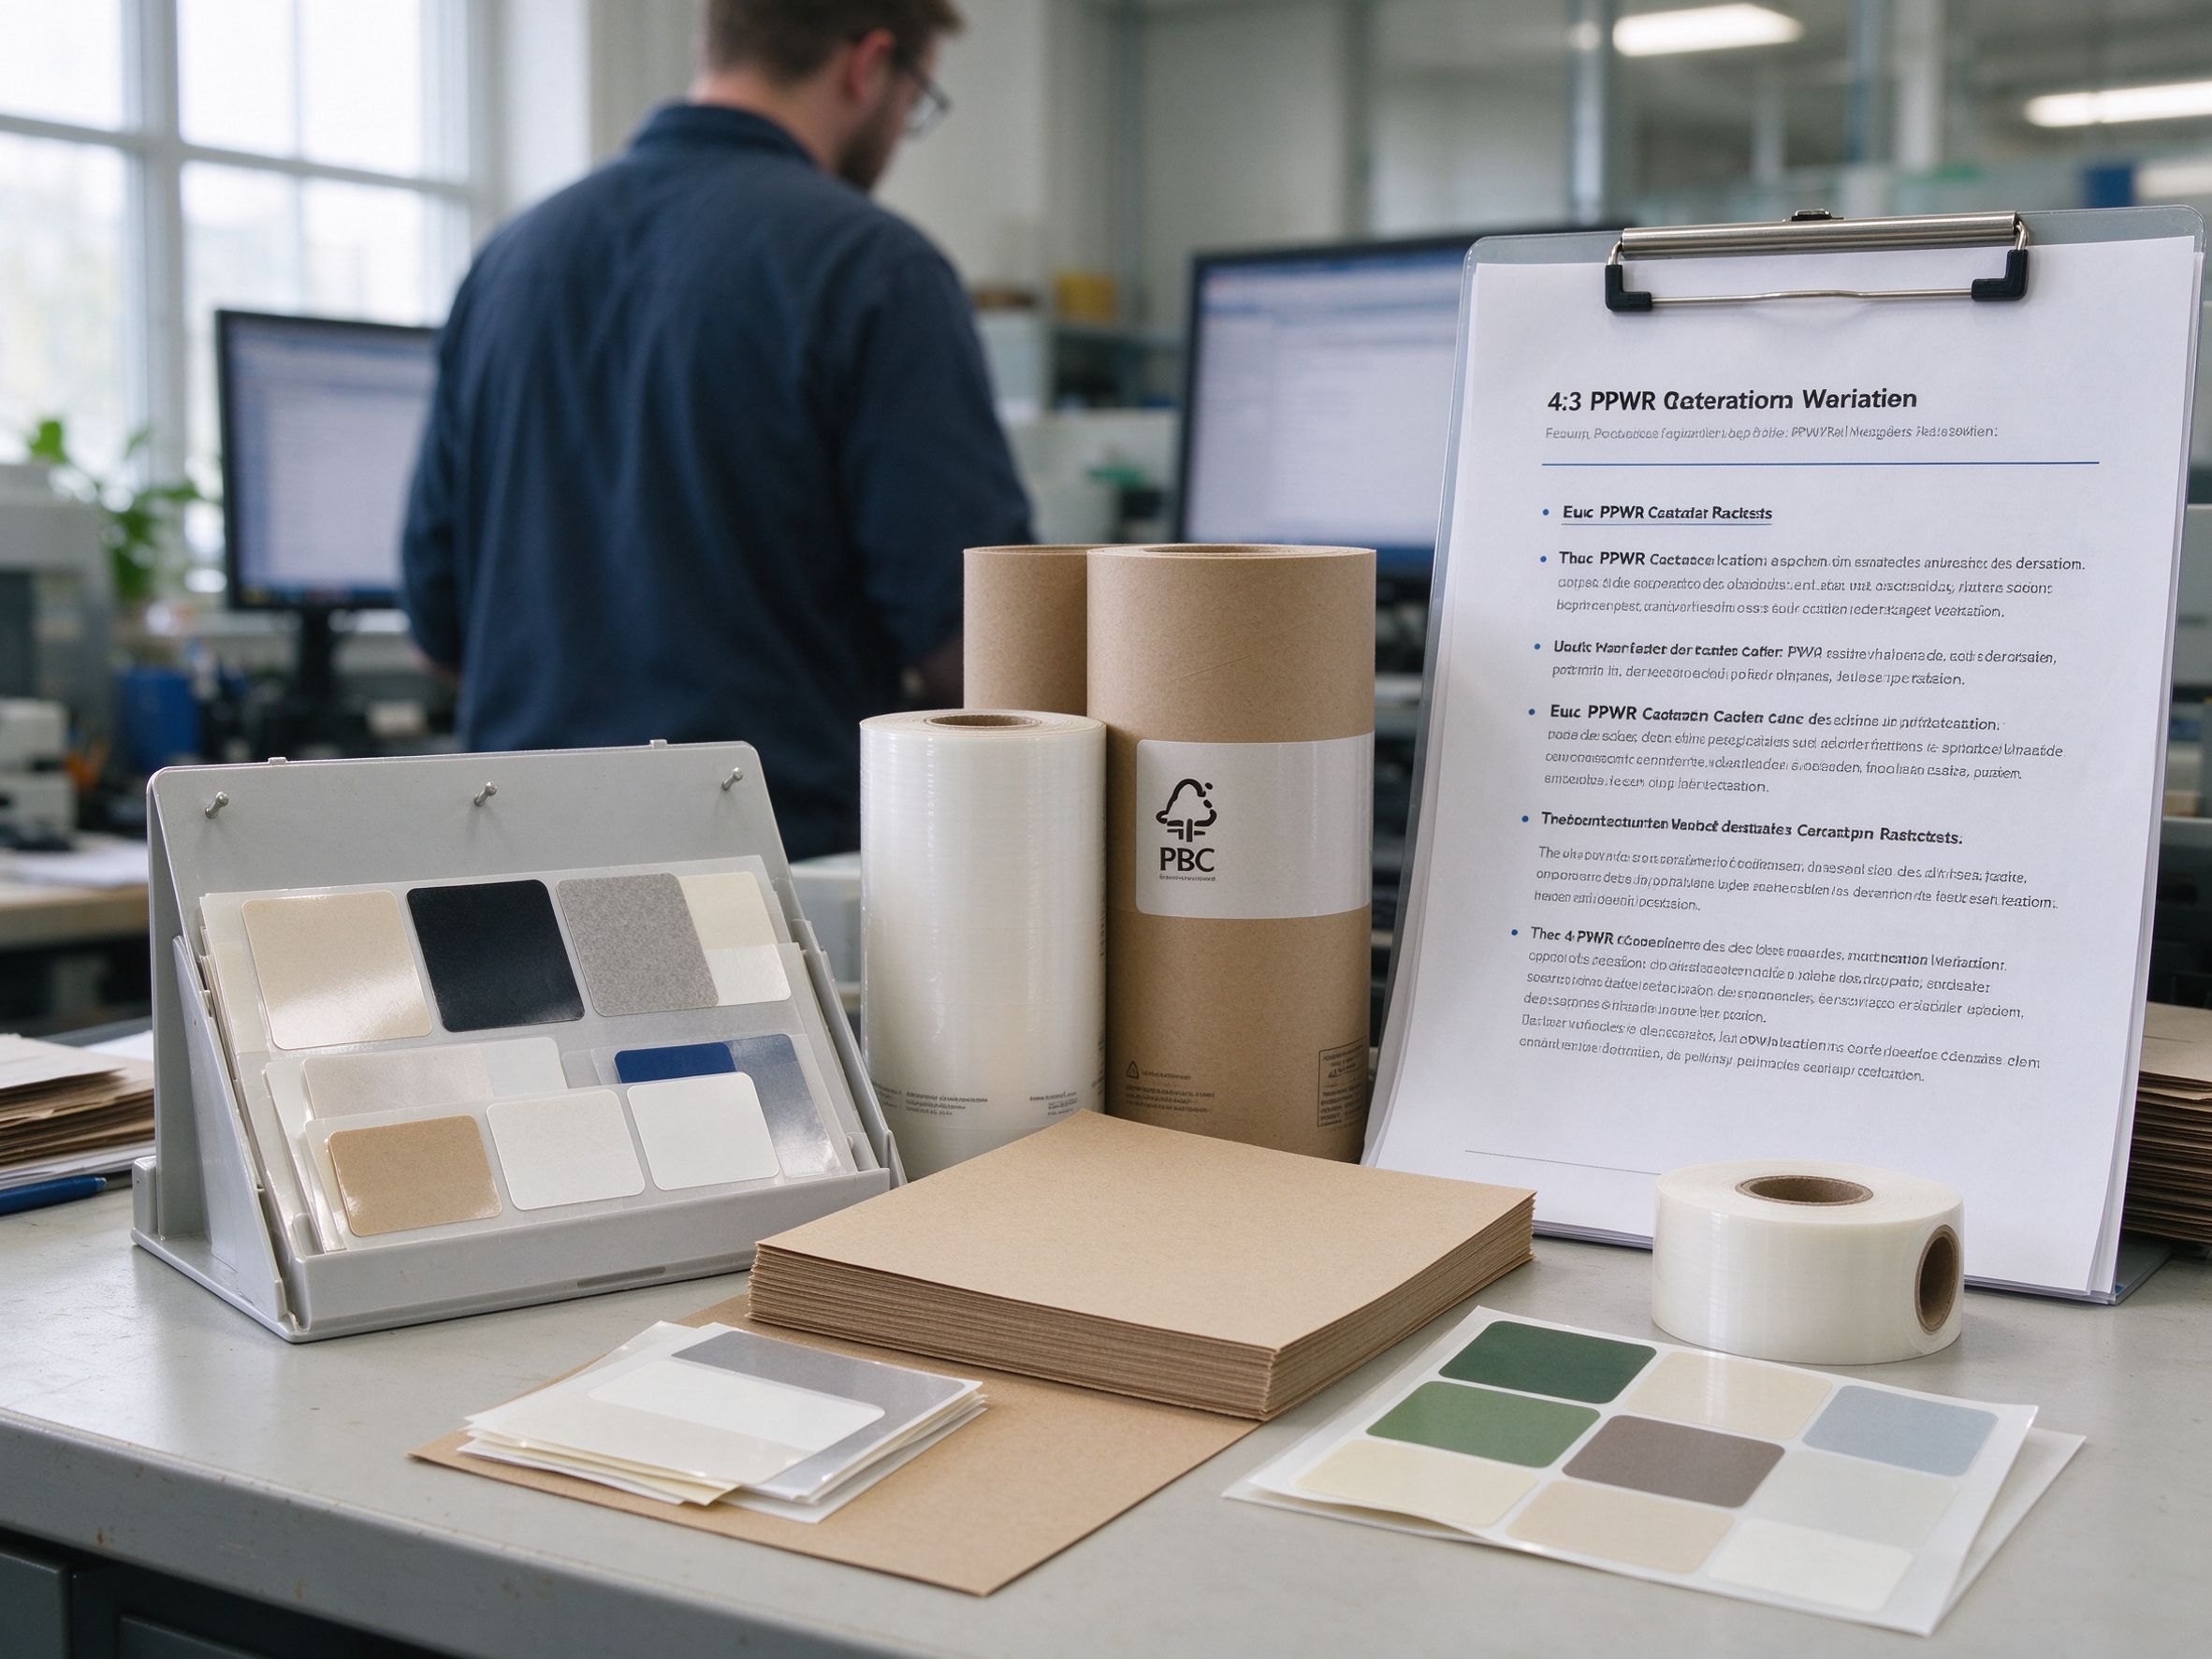
欧盟PPWR包装与包装废弃物法规2026年8月全方位实施,
包装可回收性分级和回收含量目标倒逼出口企业更换包装材料;
国内快递包装新国标落地,
电商快件不再二次包装比例目标90%。
对标签行业的影响直接而深远:
PVC面材加速退出主流市场,
PP、PE可回收面材占比快速提升;
不可回收的PET底纸面临PP底纸和无底纸标签的替代;
FSC认证纸张成为品牌商采购清单的标配。
环保材料通常比传统材料贵15%到40%,短期是成本,
长期是准入门槛——跟不上法规的耗材商,
会先失去出口客户的订单。
自有工厂的成本逻辑
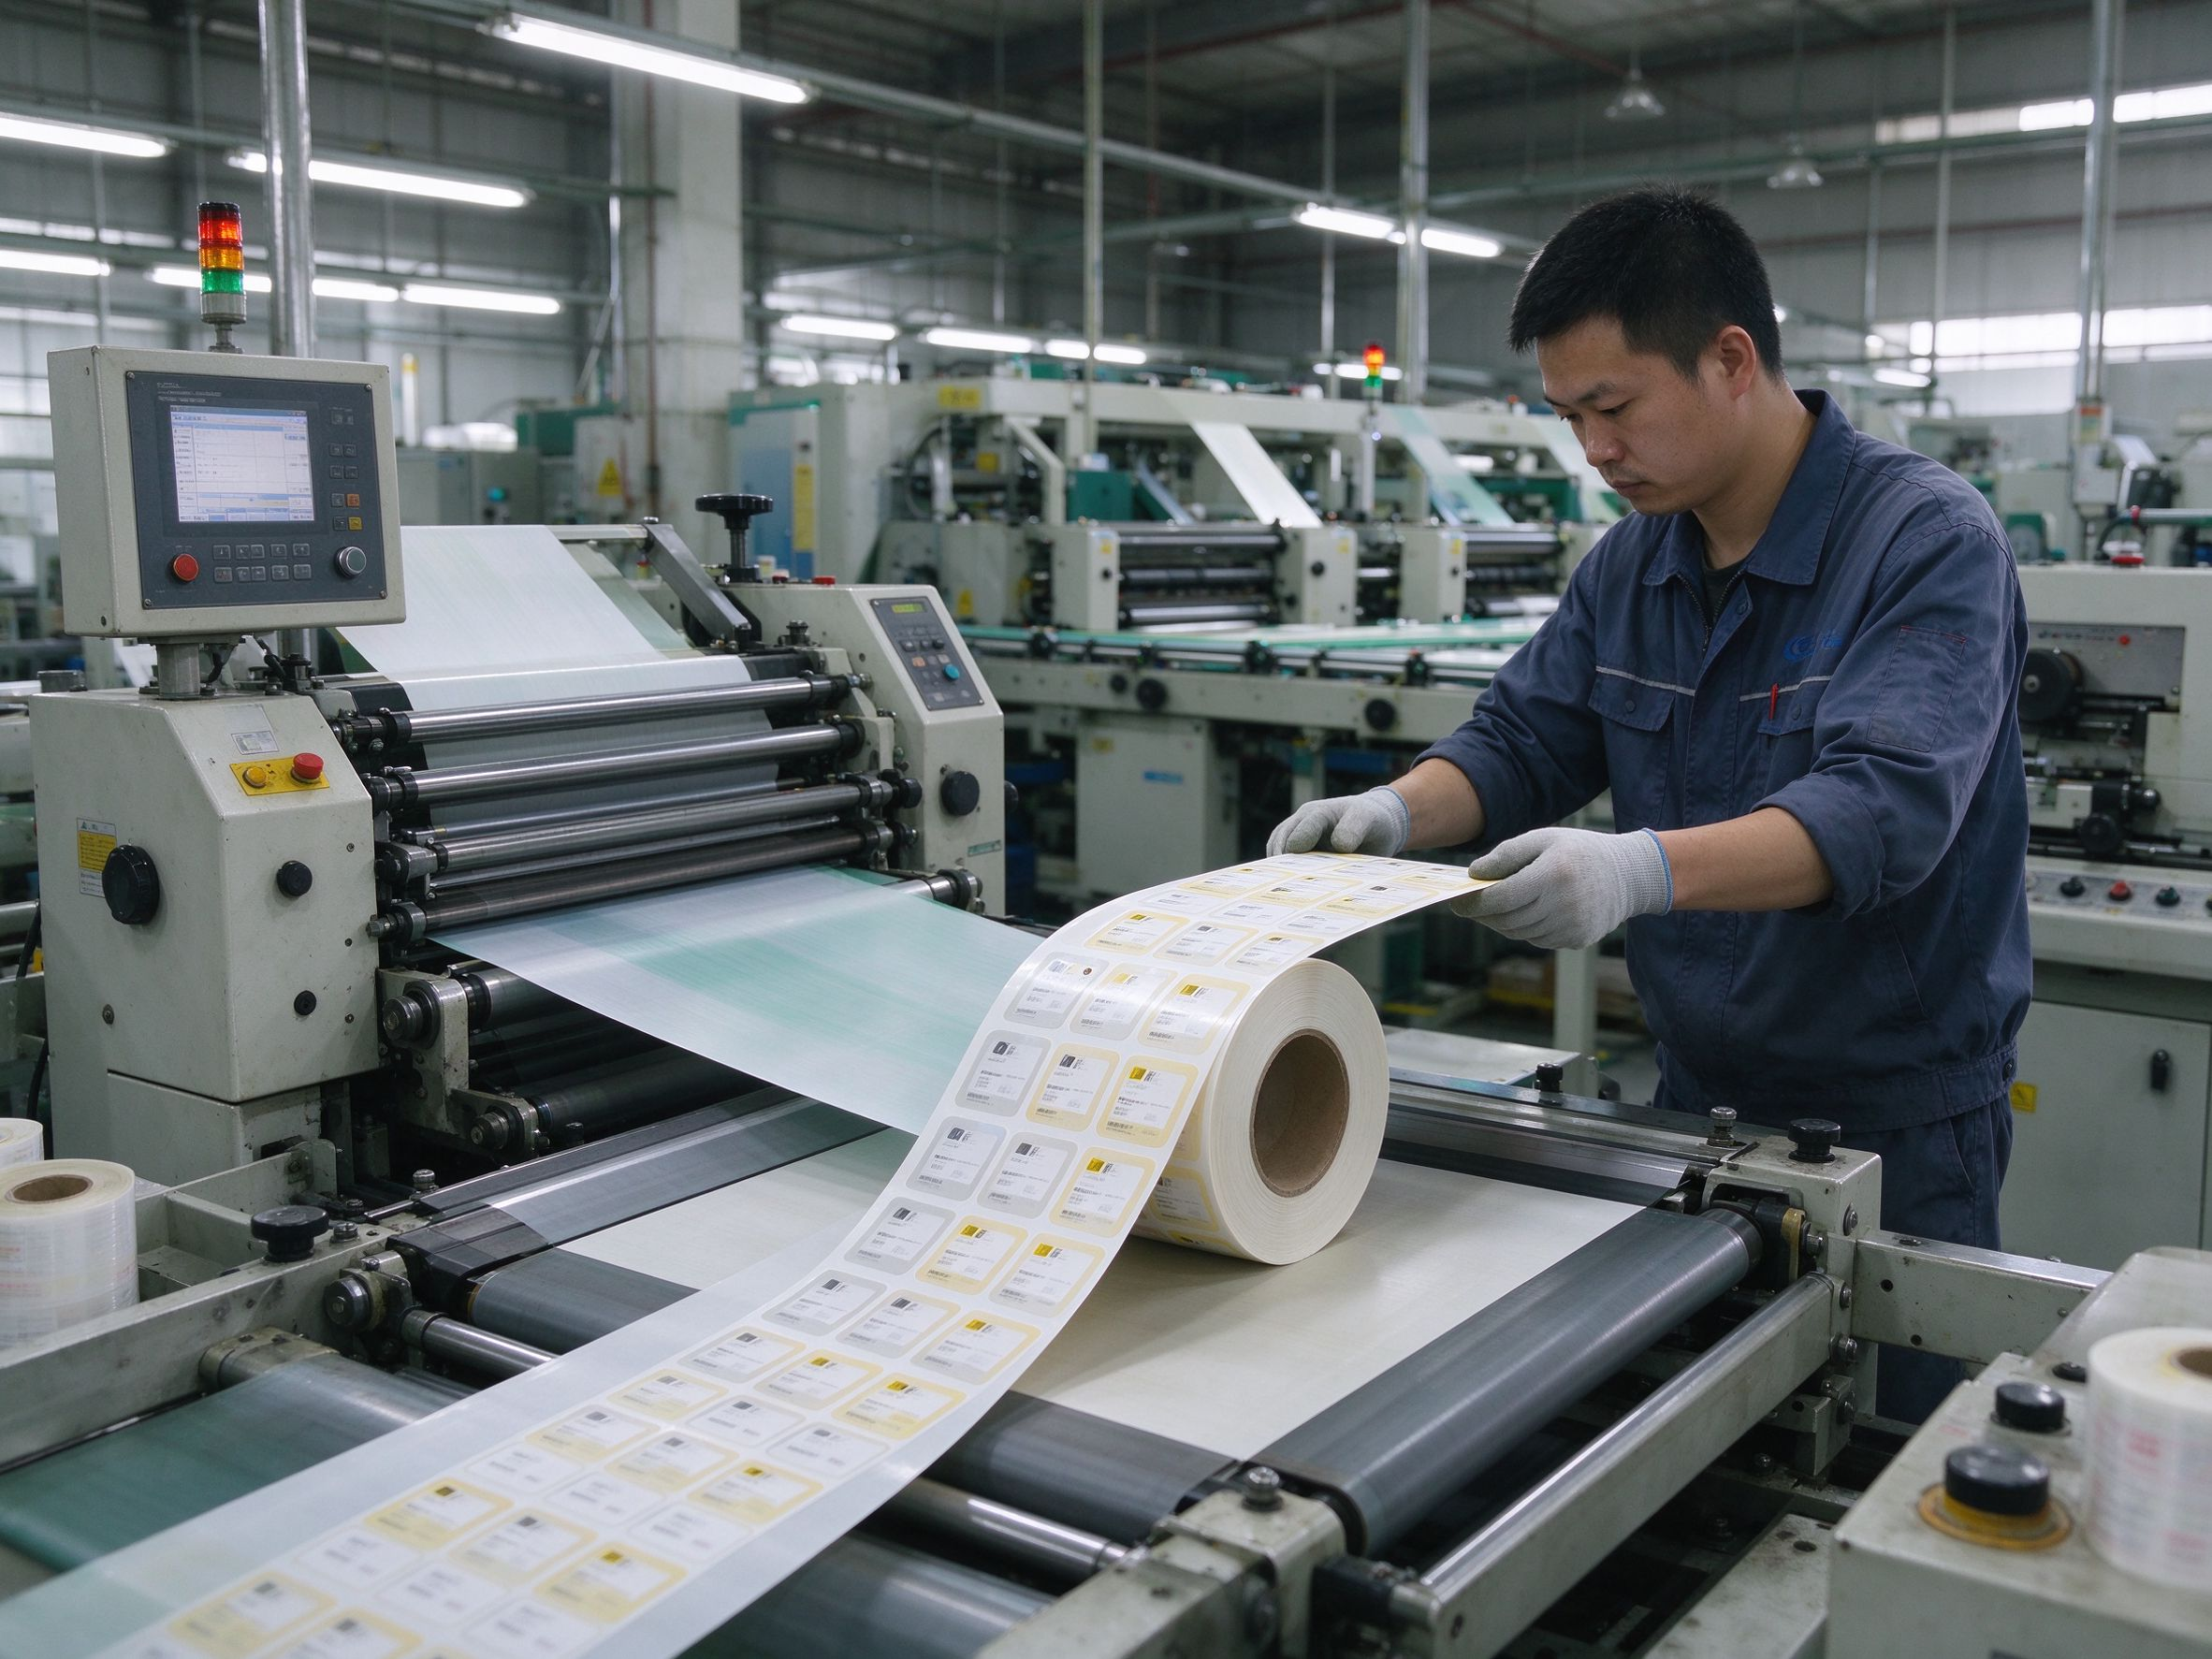
耗材生意要做出利润,自有产能是分水岭。
纯贸易商的毛利率通常在8%到12%,
品牌商定制耗材的毛利率能到25%到35%,
差距就在供应链深度。以斯迈尔为例,
3家自有工厂带来三个直接优势:
一是交期,定制标签从行业平均的7天压缩到48小时;
二是成本,面料规模化直采让同类产品成本比贸易商低12%左右;
三是品控,从涂布、分切到模切全流程可控,批次一致性有保障。
耗材是长跑生意,客户要的不是一次便宜,
而是三年五年每一卷都稳定、不断货。
这条赛道拼到终局,拼的是供应链。

 浏览器自带分享功能也很好用哦~