取消


2026年双11快递数据前瞻:件量预测、分拣效率曲线与条码设备迭代观察
双11走过16个年头,包裹量还在涨,但增速早已放缓。
今年的看点不是又破纪录,
而是存量竞争下的效率之战——分拣设备、耗材用量、
扫码方式的迭代数据里藏着行业走向。
本文将做一次前瞻观察。
件量预测与结构变化
件量预测与结构变化。
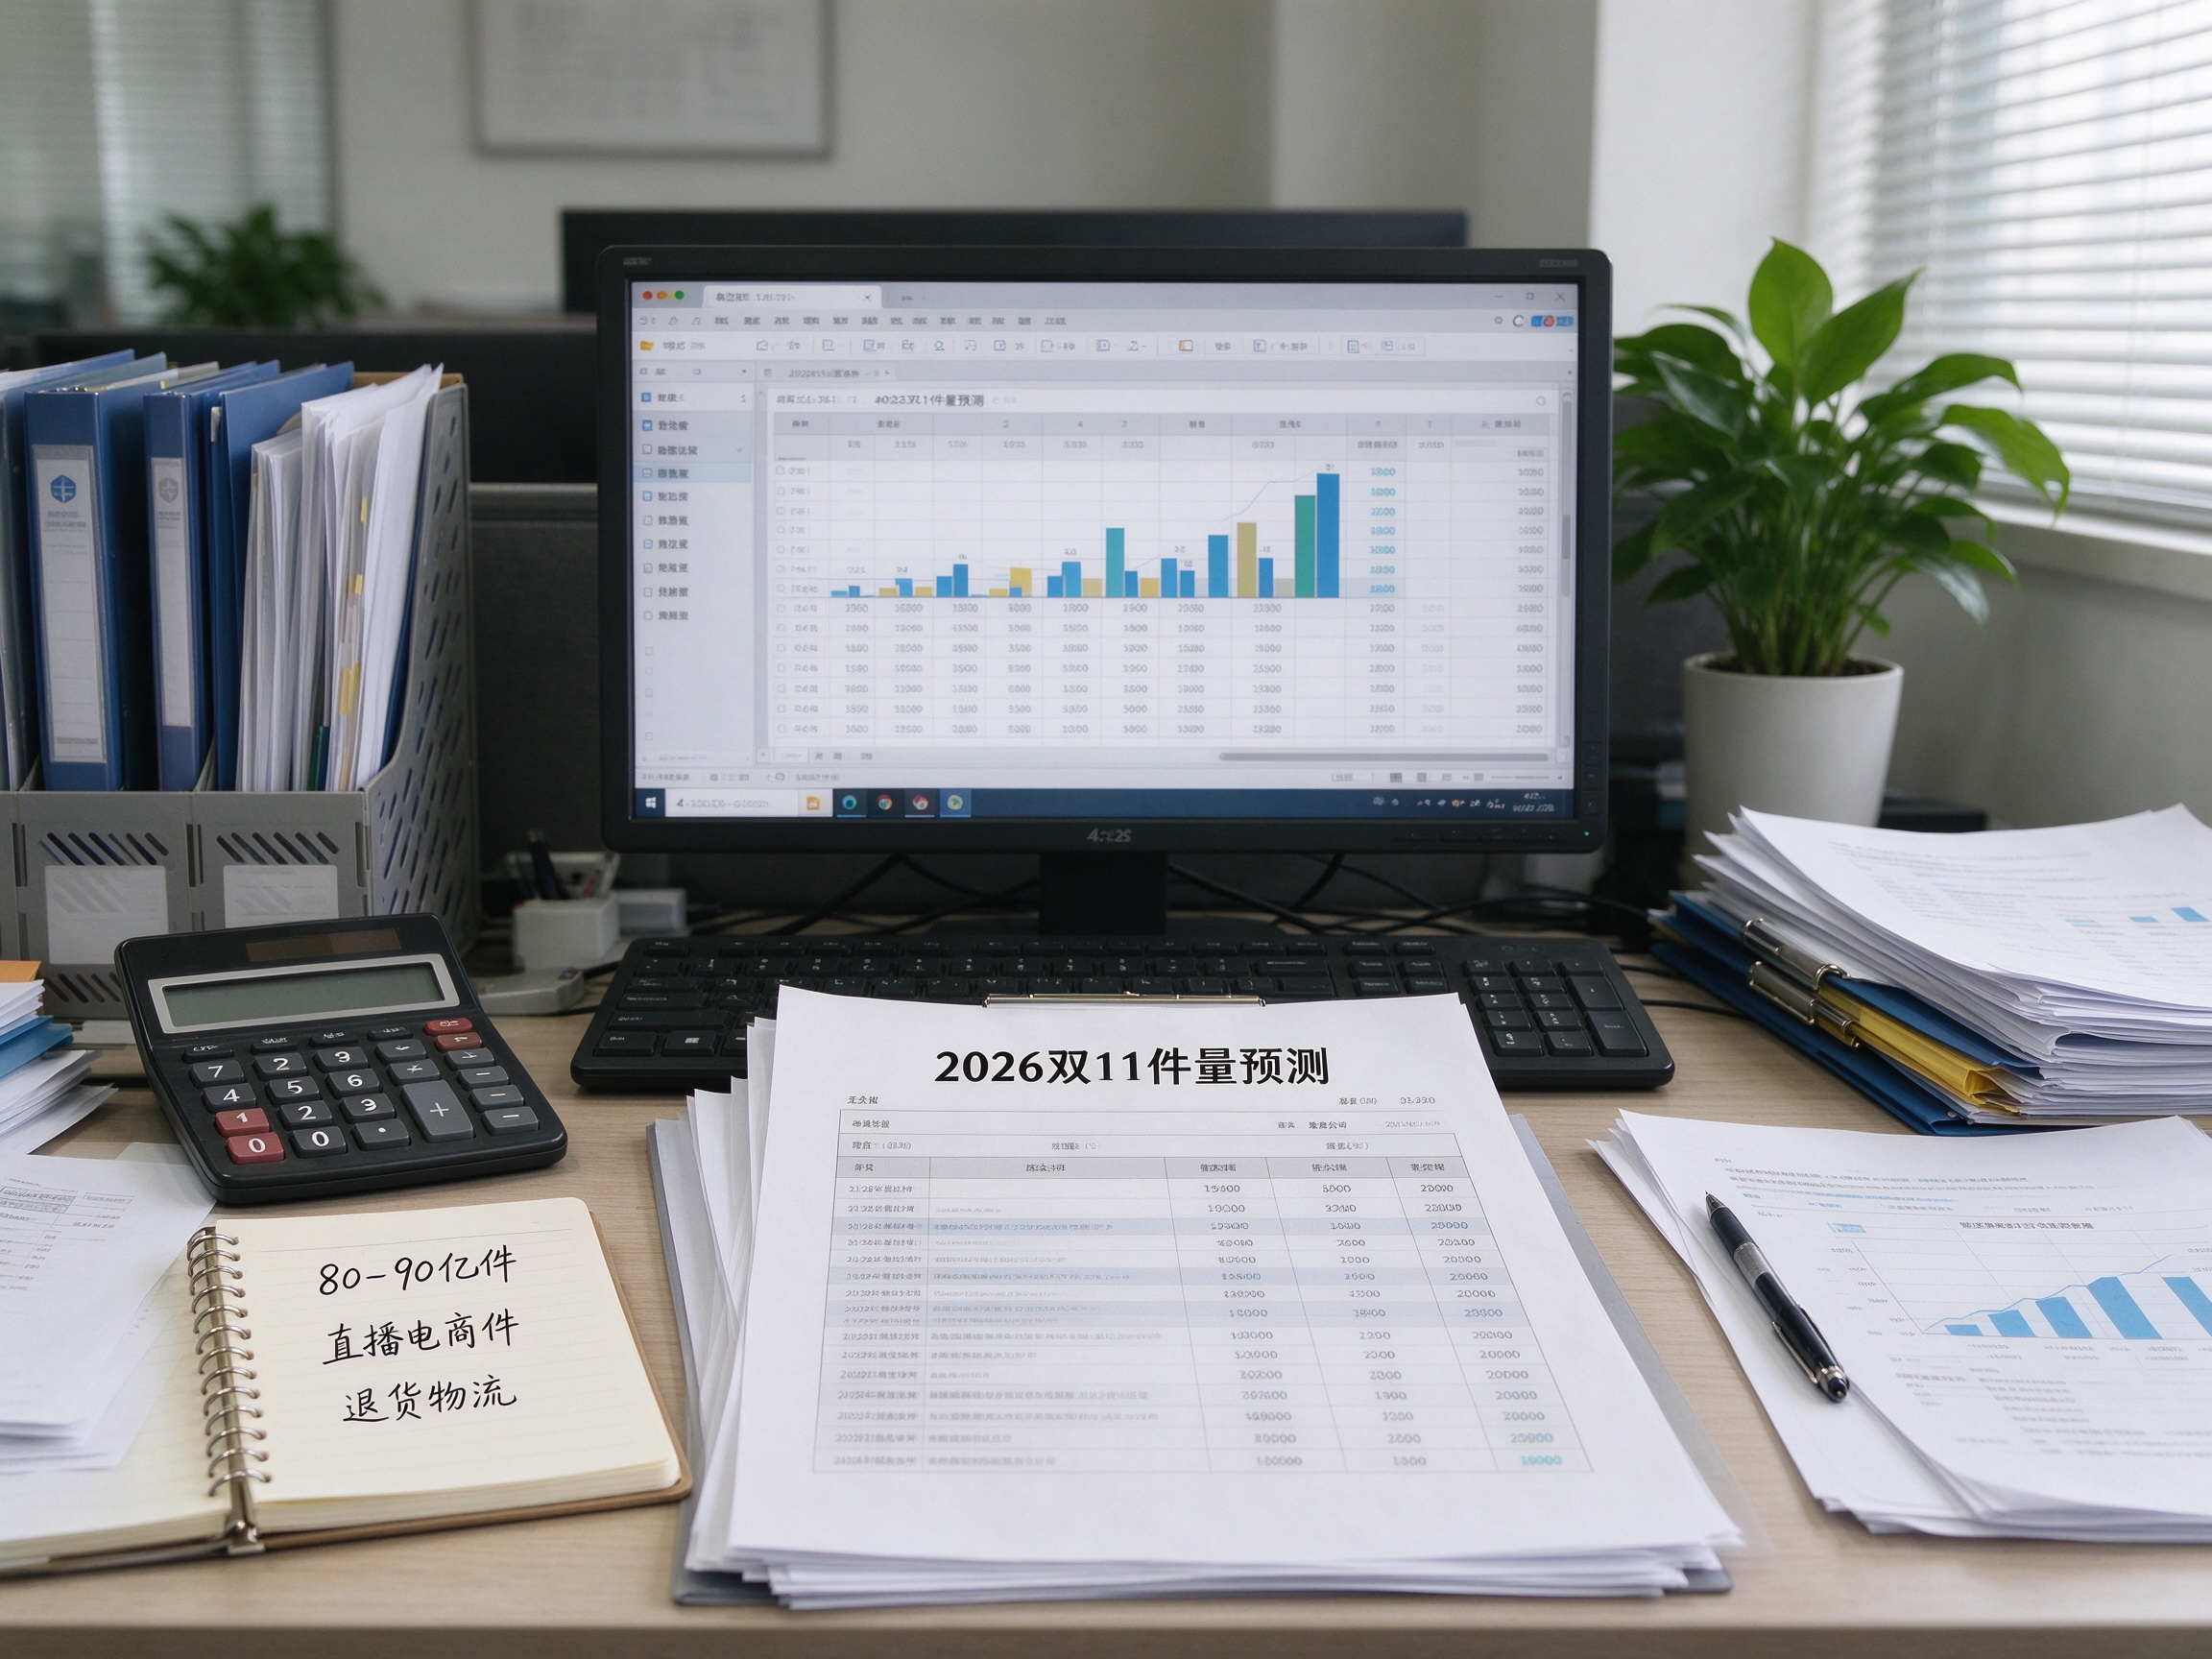
2026年双11期间(11月1日到16日)
全行业处理量预计80亿到90亿件,
同比增长8%到12%——增速连续第四年低于15%,
双11从爆发式增长进入稳态平台期。
结构变化比总量更值得关注:
直播电商件占比预计超过40%(2019年这个数字还不到10%),
直播件的典型特征是单量脉冲式爆发(主播上链接的瞬间订单洪峰)、
SKU极度分散、退货率高(服装直播退货率50%以上);
逆向物流件占比8%到10%,
退货件的条码复用问题(原面单失效需重新打单)
成为分拣环节的新增工作量。
区域结构:
下沉市场件量占比超过55%,
县域分拣中心的自动化改造是今年的增量市场——
头部城市的分拣中心改造基本完成,县乡网点的设备渗透率还很低。
分拣效率的十年曲线
分拣效率的十年曲线:
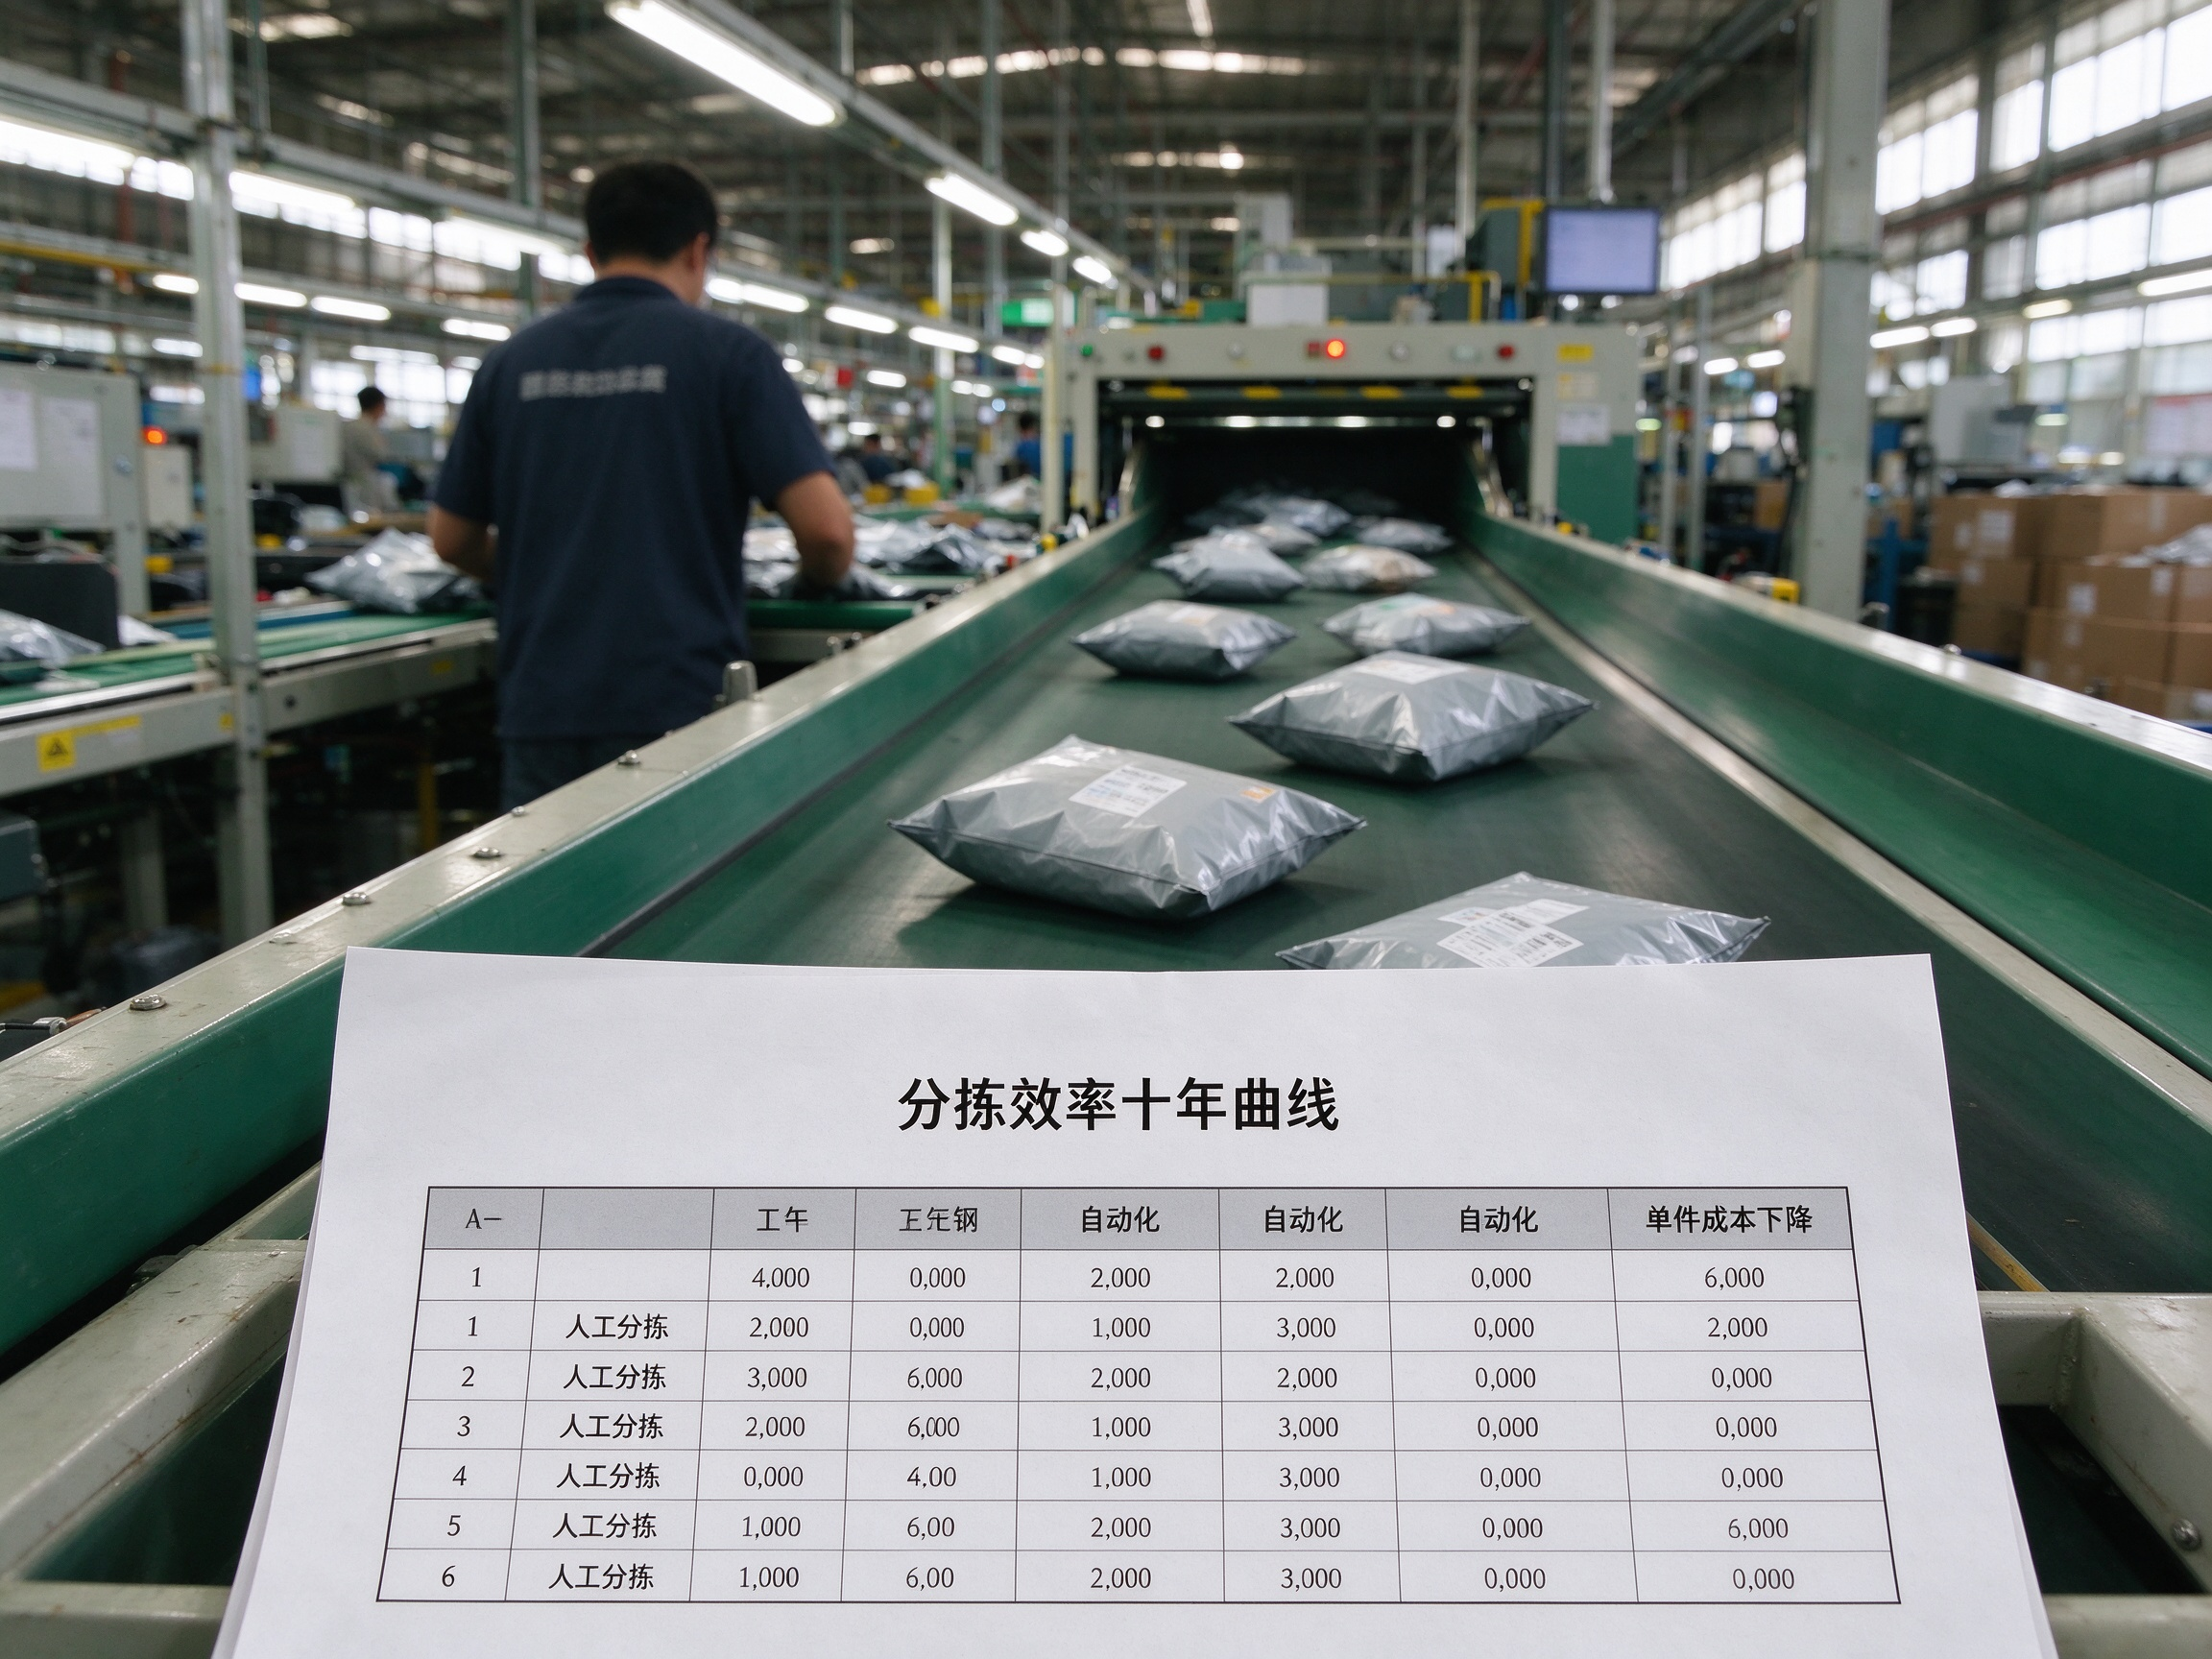
单件成本降了60%。
2016年前后单件分拣成本约0.6元(人工为主),
2026年预计降到0.24元——十年降60%,
驱动因素三个:
电子面单普及(2016年约60%,现在99%以上,
扫码信息标准化是自动化的前提)、
自动化设备渗透(分拣环节自动化率从20%提升到75%)、
波次和路由算法优化。
效率曲线的另一面是边际递减:
自动化率从75%再往上,
每提升一个百分点的投入产出比在恶化——
剩余25%的未自动化环节是异形件(软包、超长件、生鲜箱),
恰恰是机器较难处理的。
行业共识:
下一轮效率提升不在「更多机器」,
而在「机器 smarter」——识别能力(AI视觉加条码的混合识别)
和调度能力(多设备协同算法)。
设备迭代三个信号
设备迭代三个信号。
信号一:
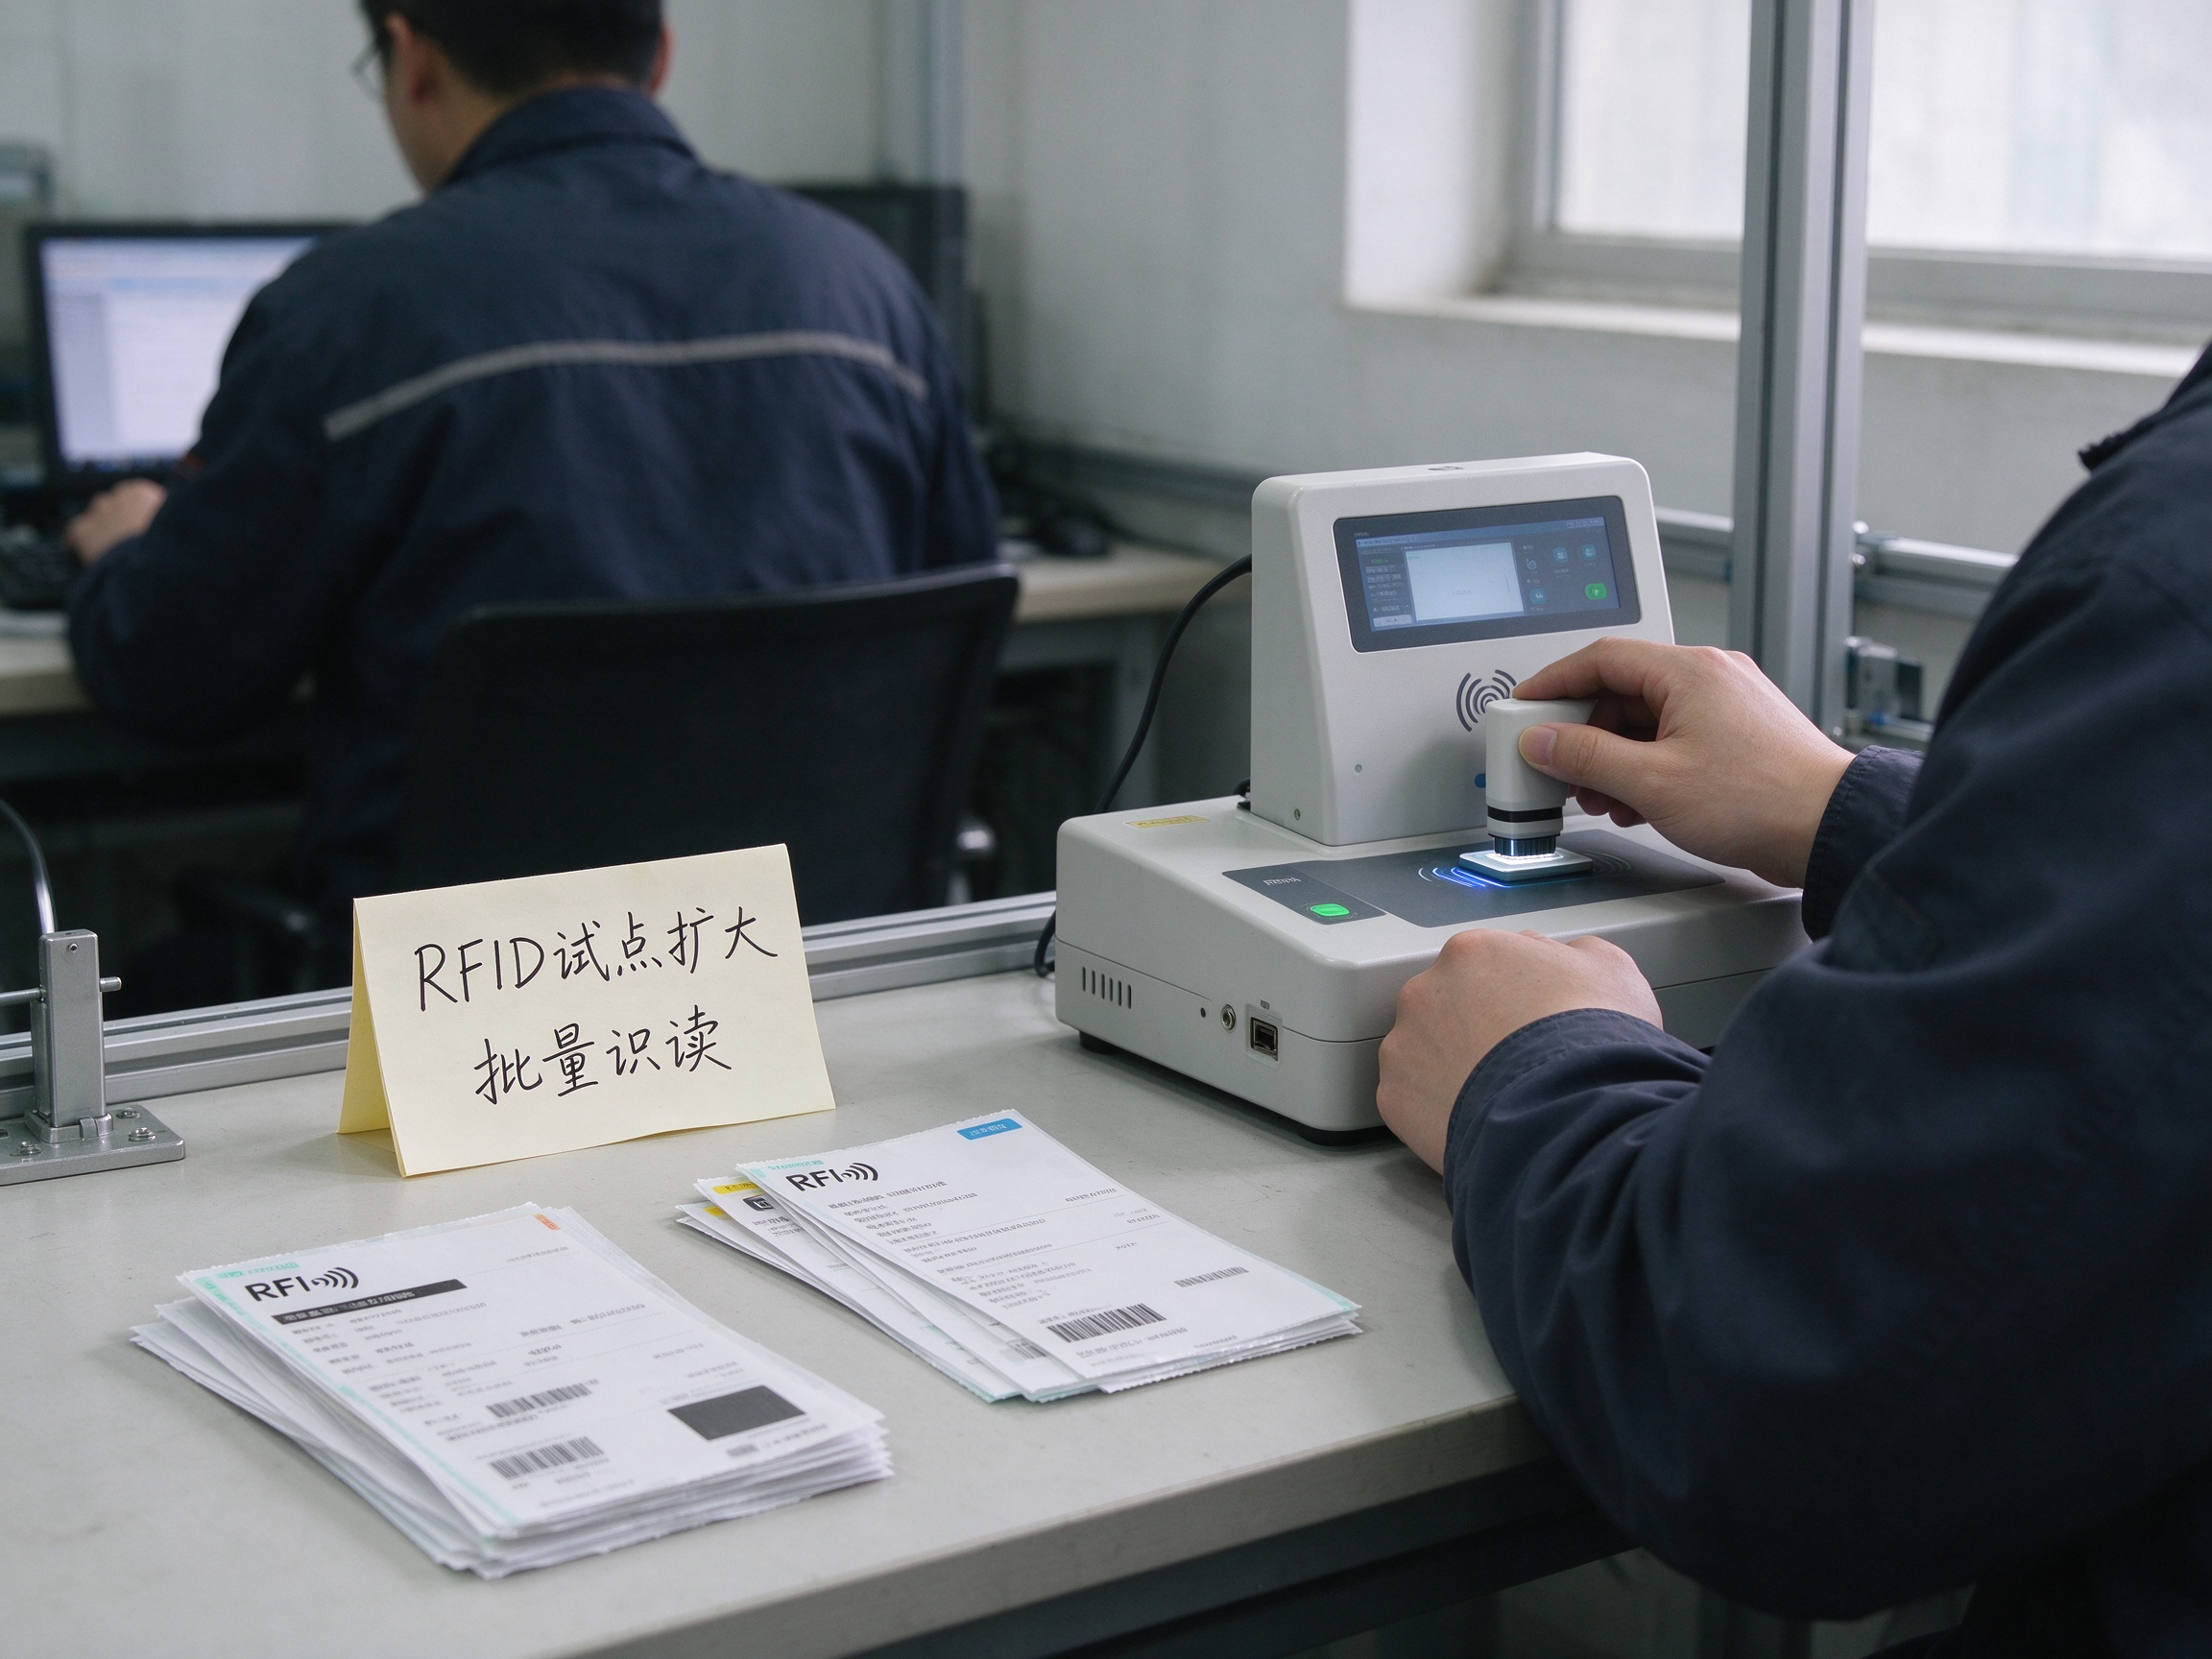
RFID面单试点扩大——
头部快递在20个左右转运中心试点RFID整包识读
(包裹成箱成包批量扫描,不再逐件过扫码口),
单包识读时间从逐件的秒级缩到百毫秒级,
试点线体的处理能力提升30%以上;
瓶颈在标签成本和全链路读写器布点,
渗透率还低,但方向已定。
信号二:
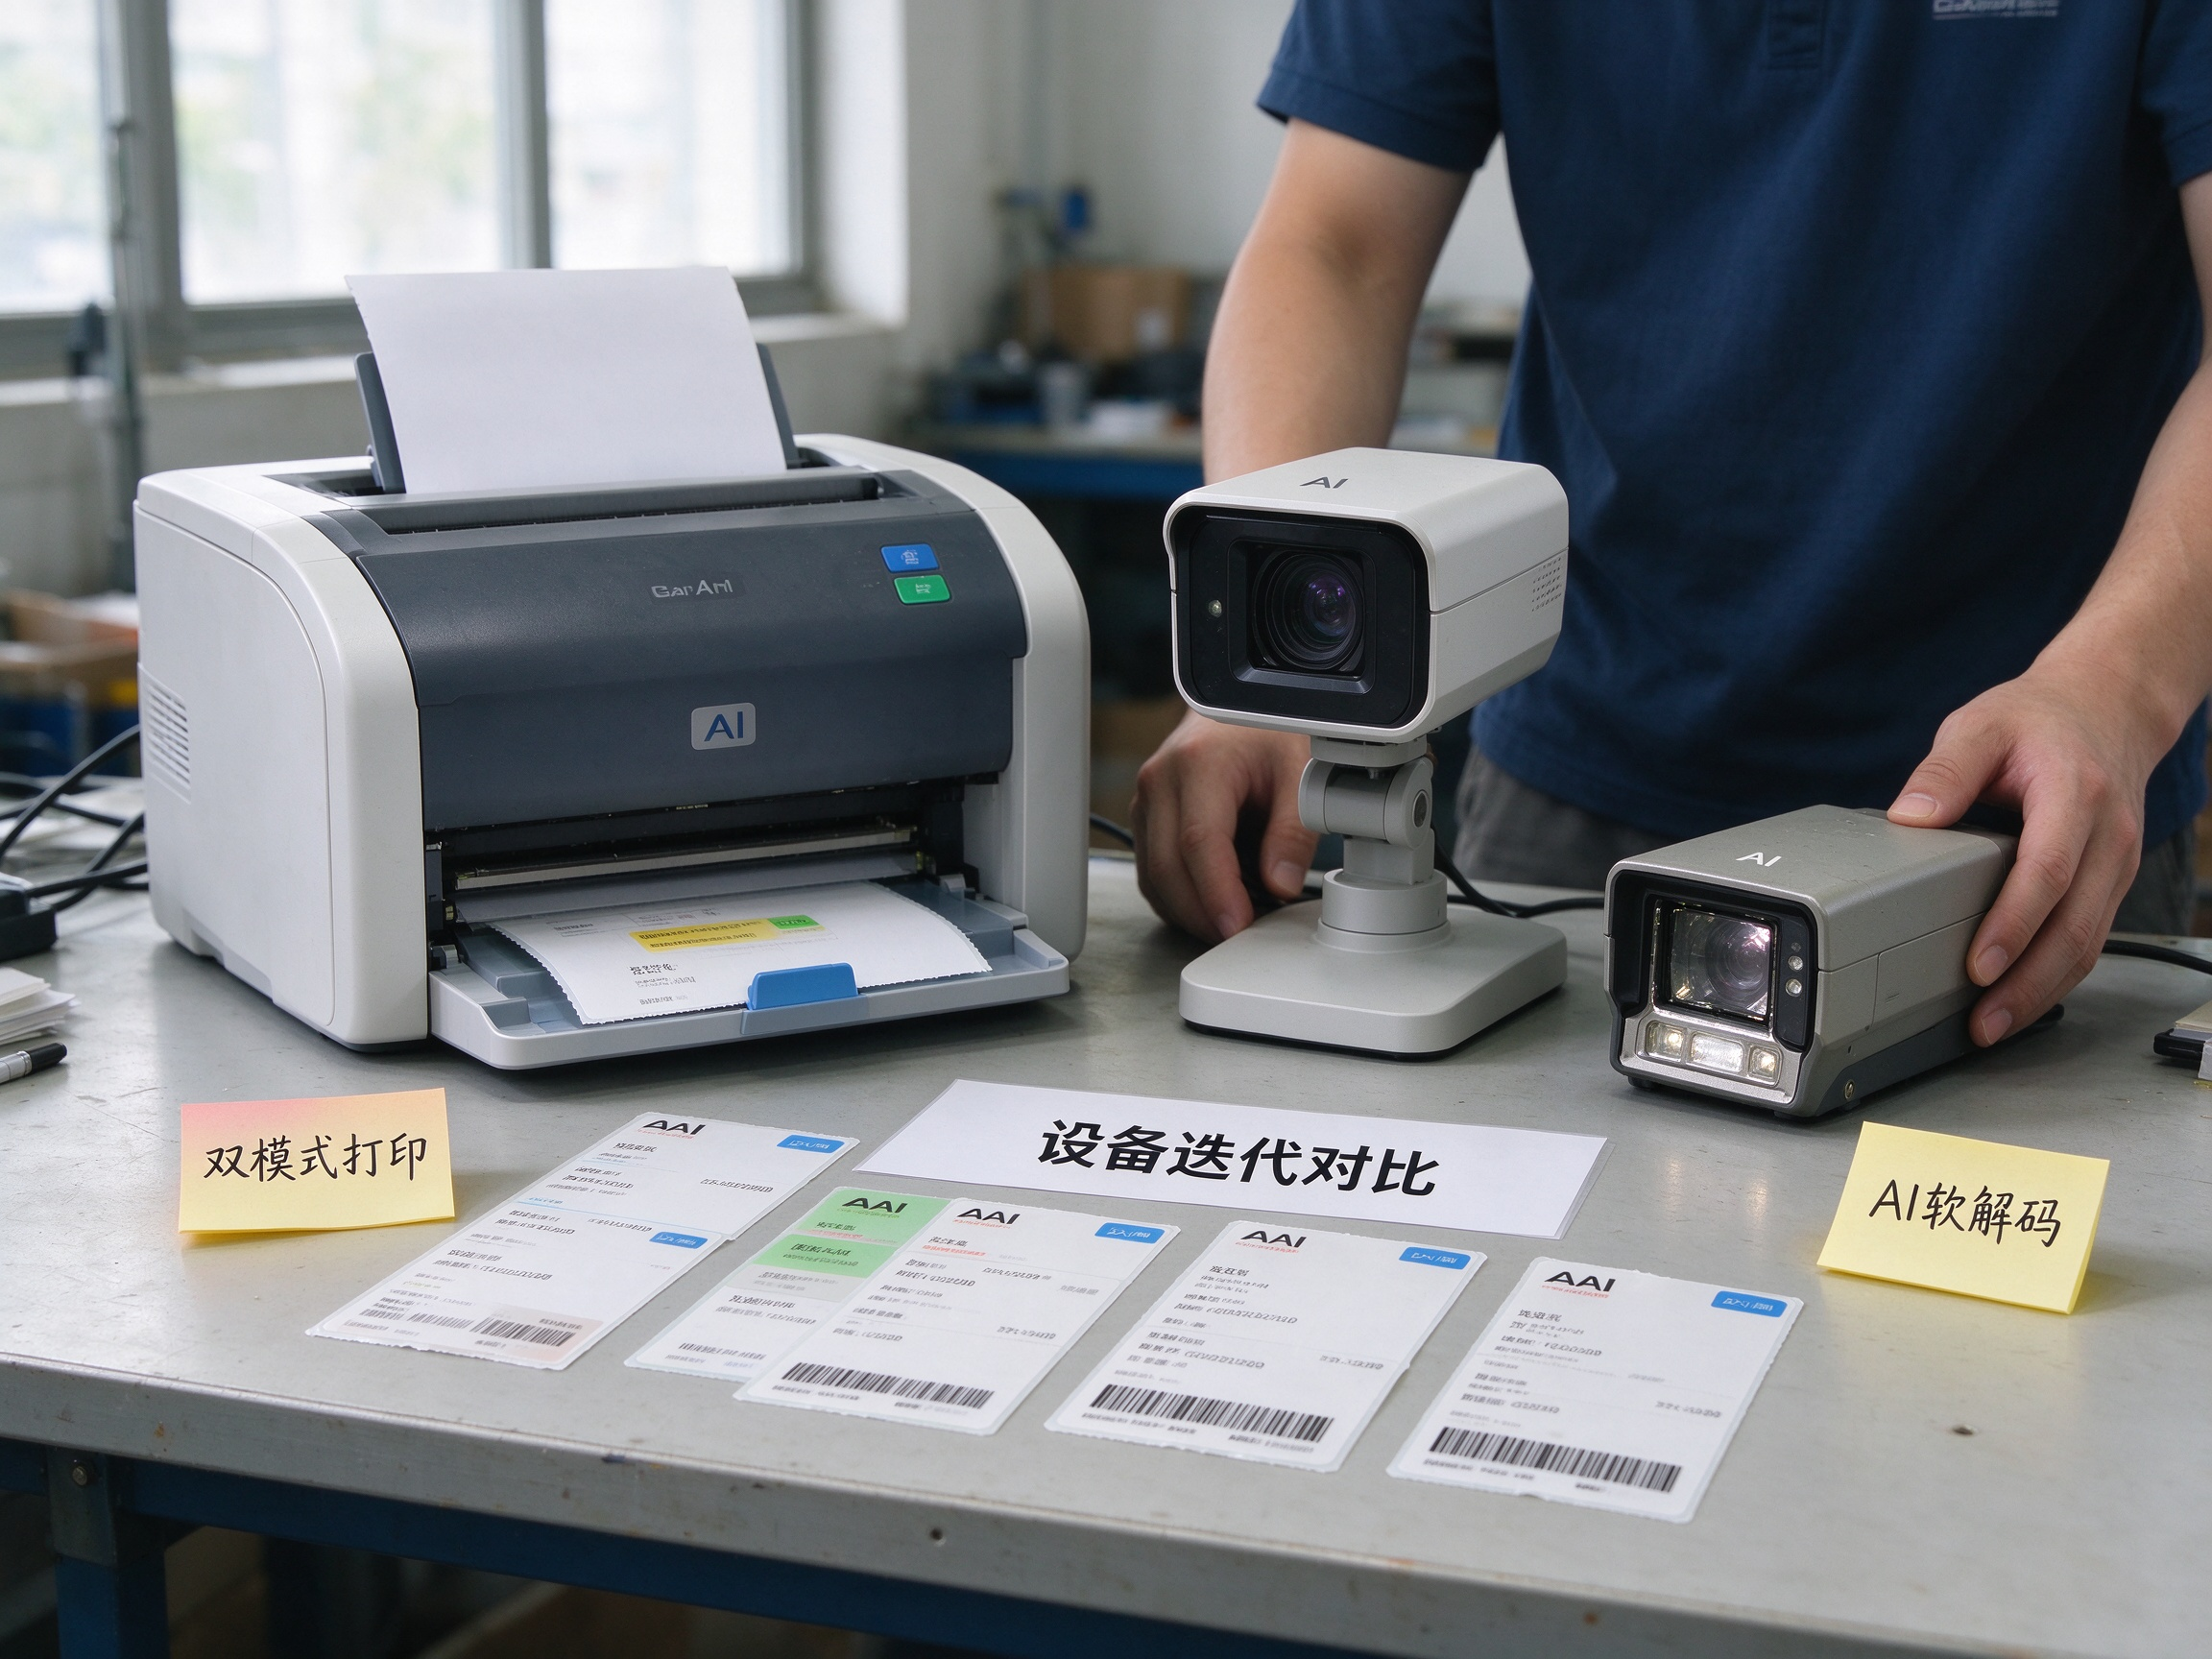
打印设备双模式化——面单打印机从纯热敏
向「热敏加热转印」双模式演进
(热敏打面单、热转印打防拆封签和特殊标签,一台设备两种用途),
网点设备投资集约化的需求驱动。
信号三:
软解码摄像头上位——基于AI的摄像头软解方案
(普通工业摄像头加解码算法)成本只有固定式激光扫码器的一半,
识读率差2到3个百分点但算法月度迭代,
低价值识读点位(大件粗分、装车复核)正在被软解替代。
三个信号的共同指向:
条码设备的智能化和数据化——设备不再只是「扫码的」,
而是「识别和决策的」。
对耗材市场的含义
对耗材市场的含义:
总量见顶,结构上移。
电子面单渗透率99%意味着面单纸总量见顶——
增长逻辑从「量增」切换到「结构升级」:
高值耗材品类快速增长,冷链温度标签(生鲜直播件的冷链要求)、
防拆封签(直播退货纠纷倒逼)、RFID面单(试点放量)、
可降解包装材料(绿色合规)——
这些品类的单价是普通面单纸的2到10倍。
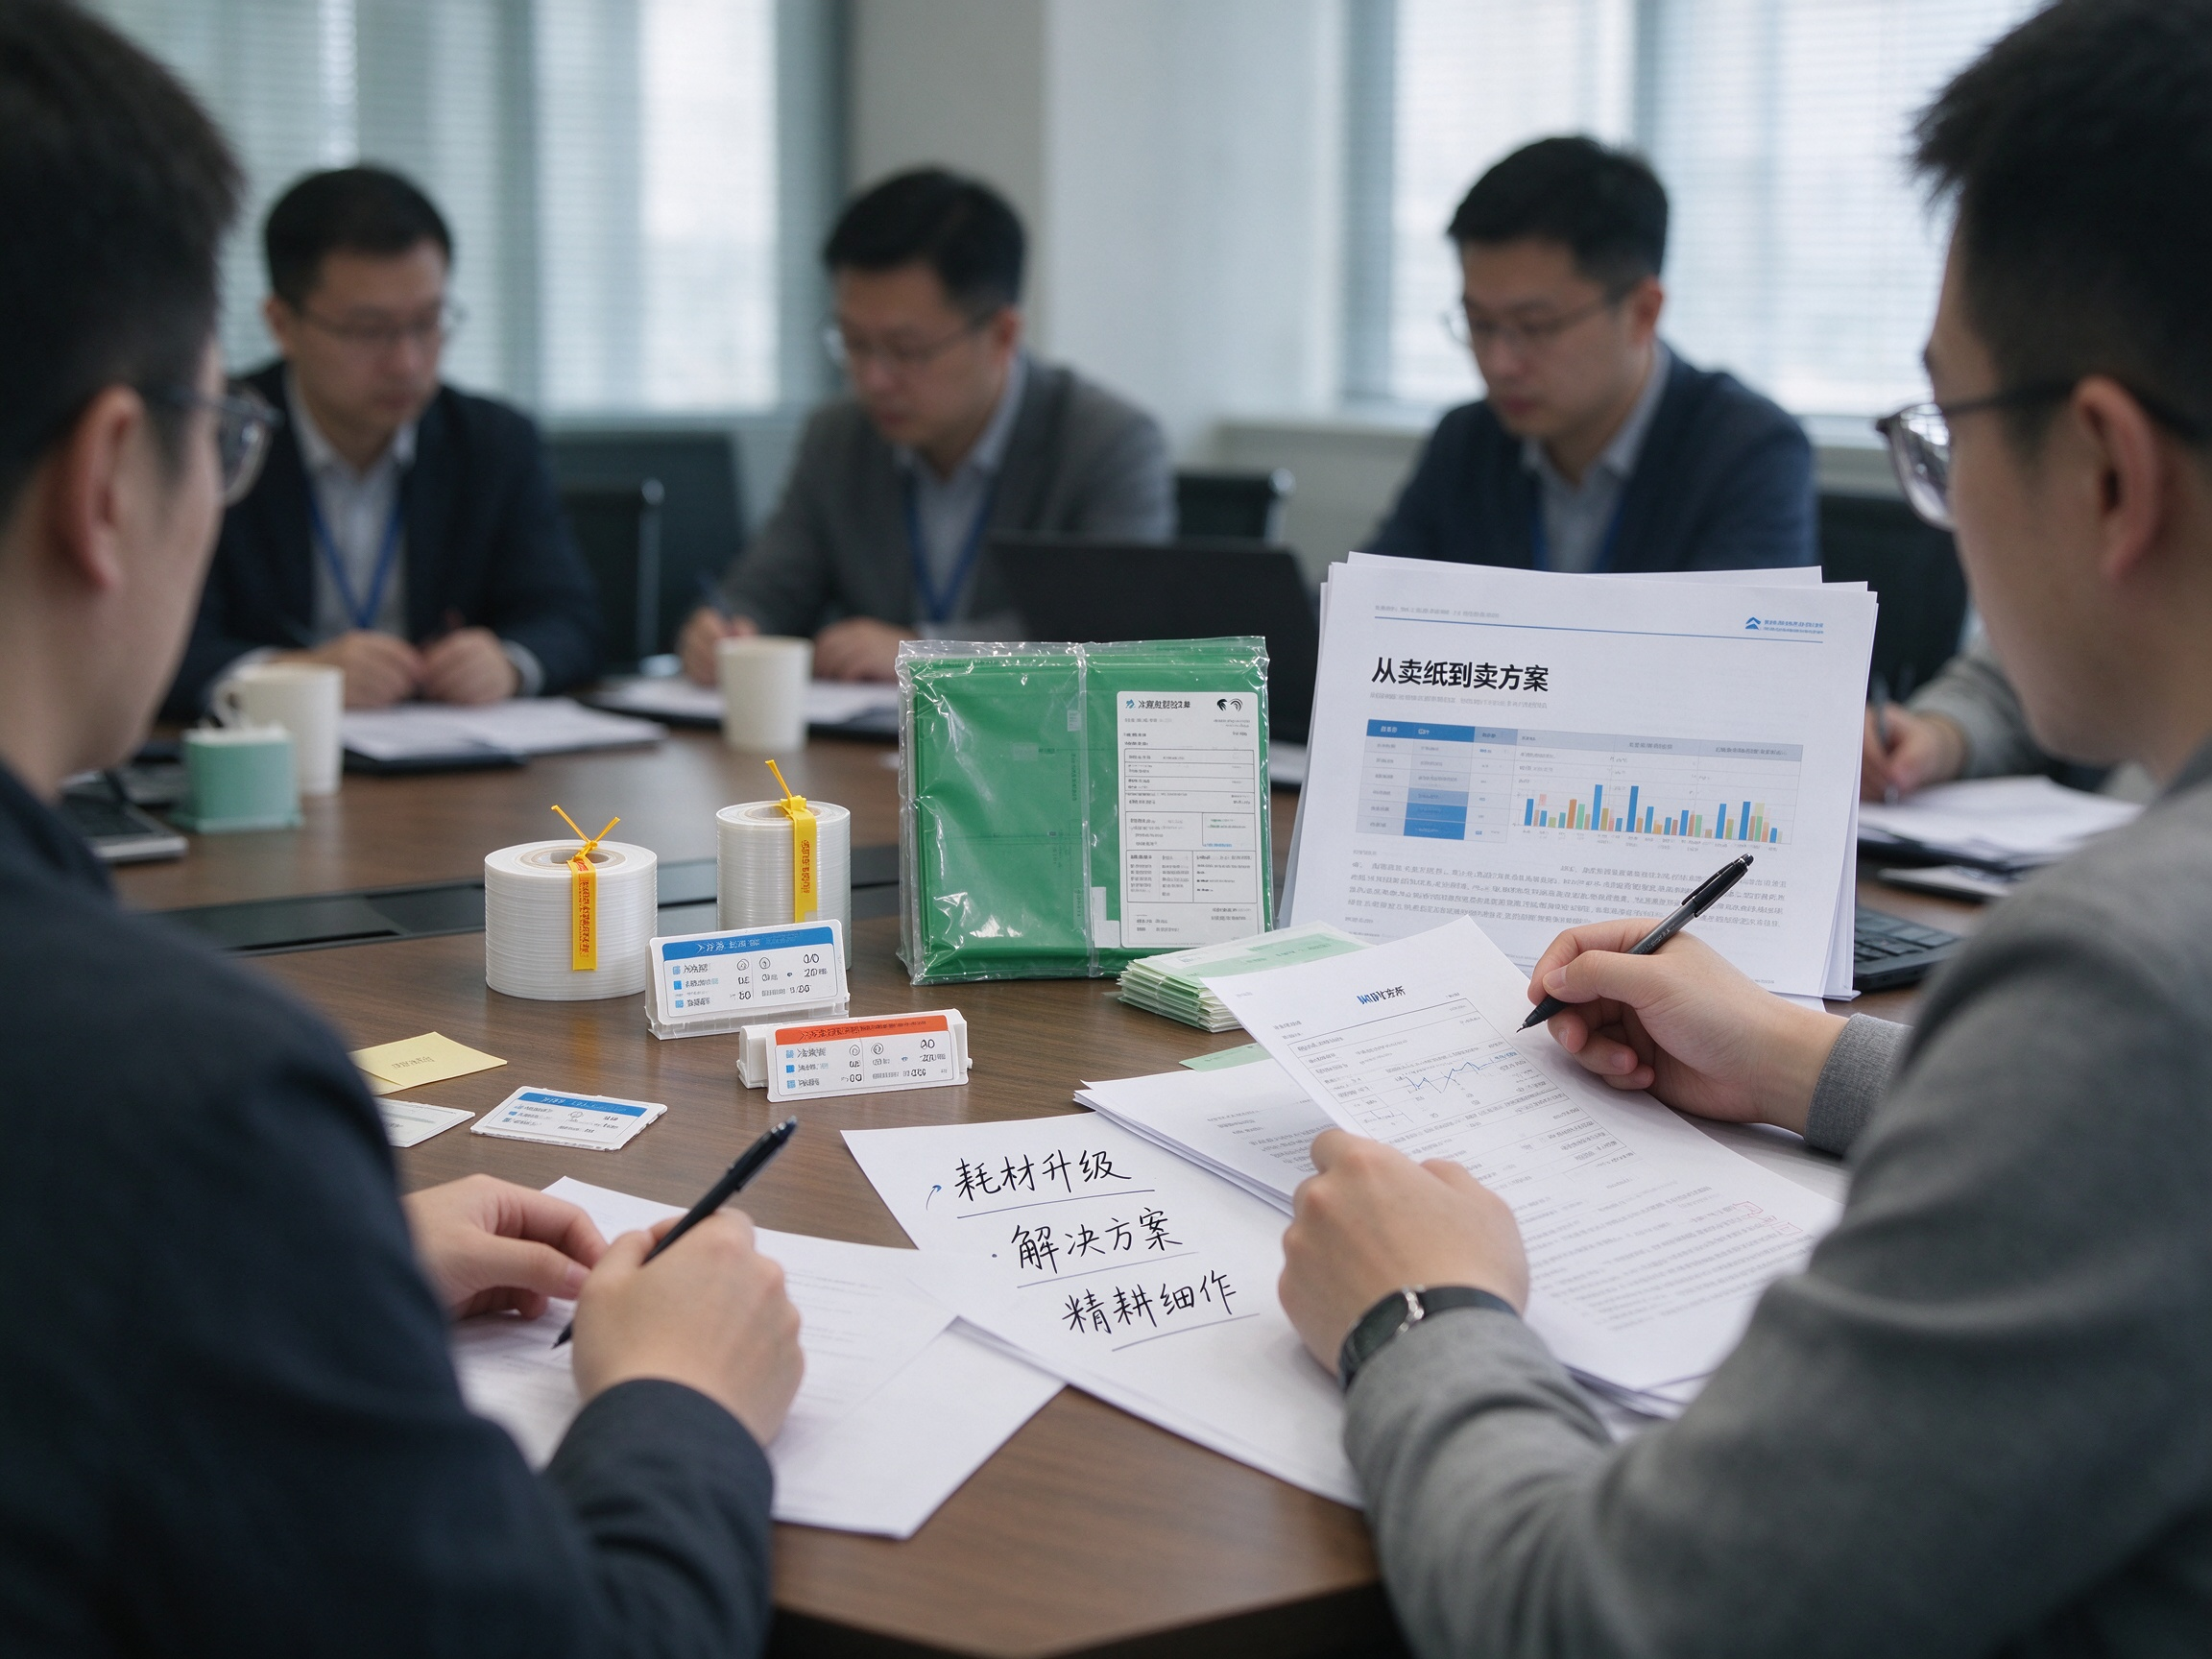
耗材商的应对:
从卖纸到卖方案——冷链解决方案(标签加碳带加作业规范)、
防拆方案(封签加校验流程)的组合价值远高于单卷纸的价差。
对设备商和集成商的含义:
存量市场的竞争从「卖新设备」转向「升级存量」——
存量分拣中心的设备改造(加装RFID通道、软解摄像头点位扩展)
和软件升级(识别算法、调度系统)是未来三年的主战场。
双11的数字游戏玩了十几年,增速下来了,
效率上去了——行业从跑马圈地到精耕细作,
设备商的生意逻辑也该换了。

 浏览器自带分享功能也很好用哦~